마곡 NSP홀에서 "비트코인 과세 핵심 쟁점"을 발표했습니다
2025년 11월 29일, 400여 명이 모인 메인 세션에서 거래 흐름부터 P2P 거래까지 설명했습니다
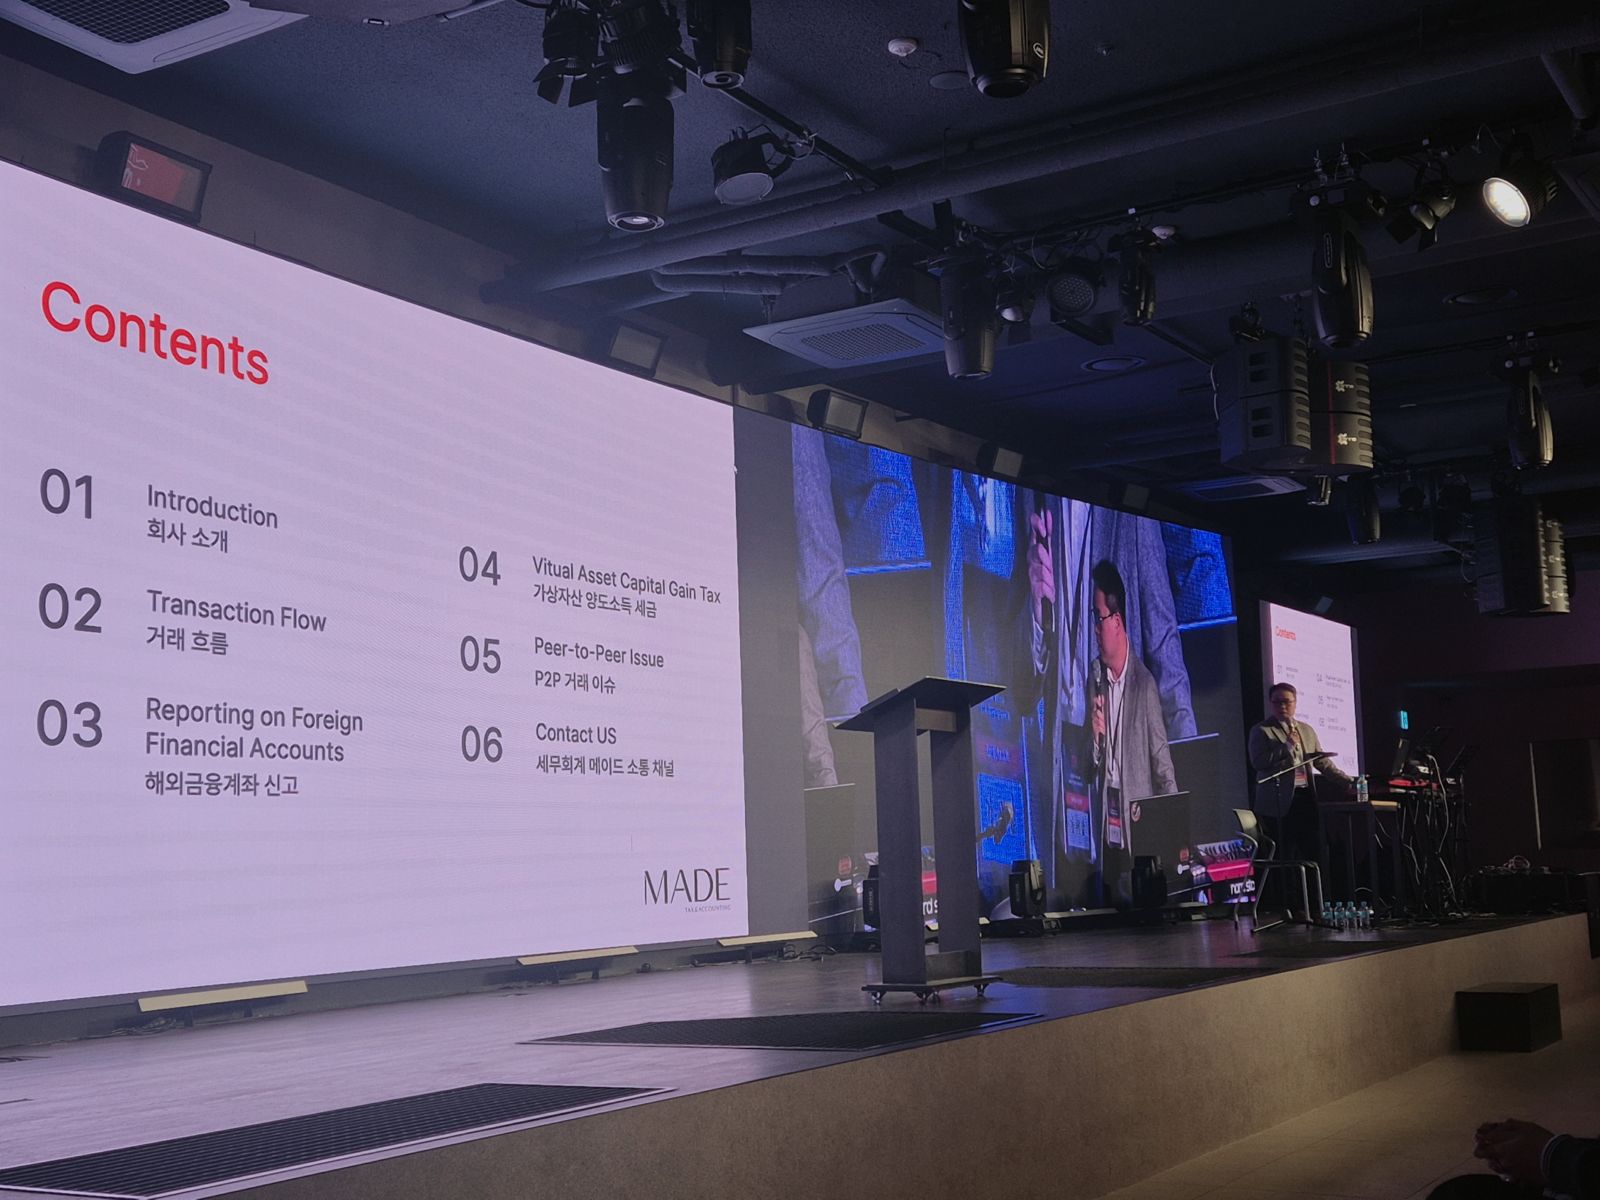
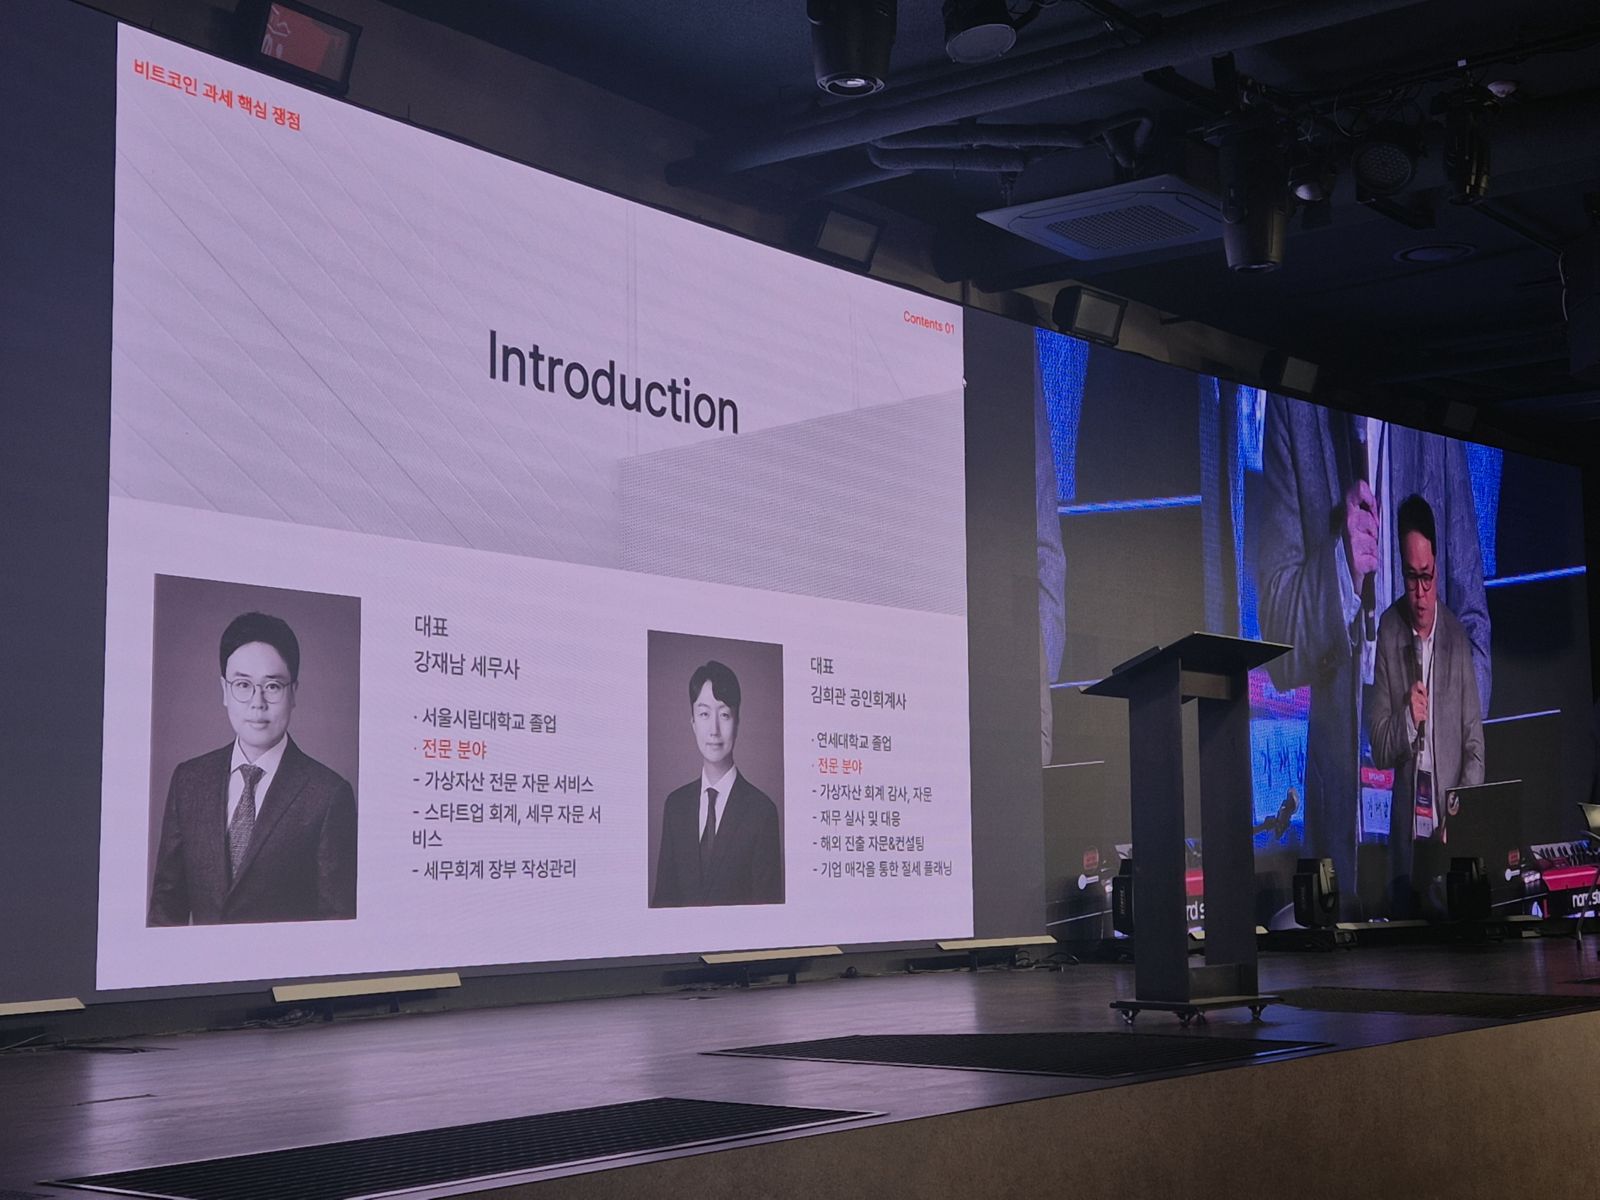
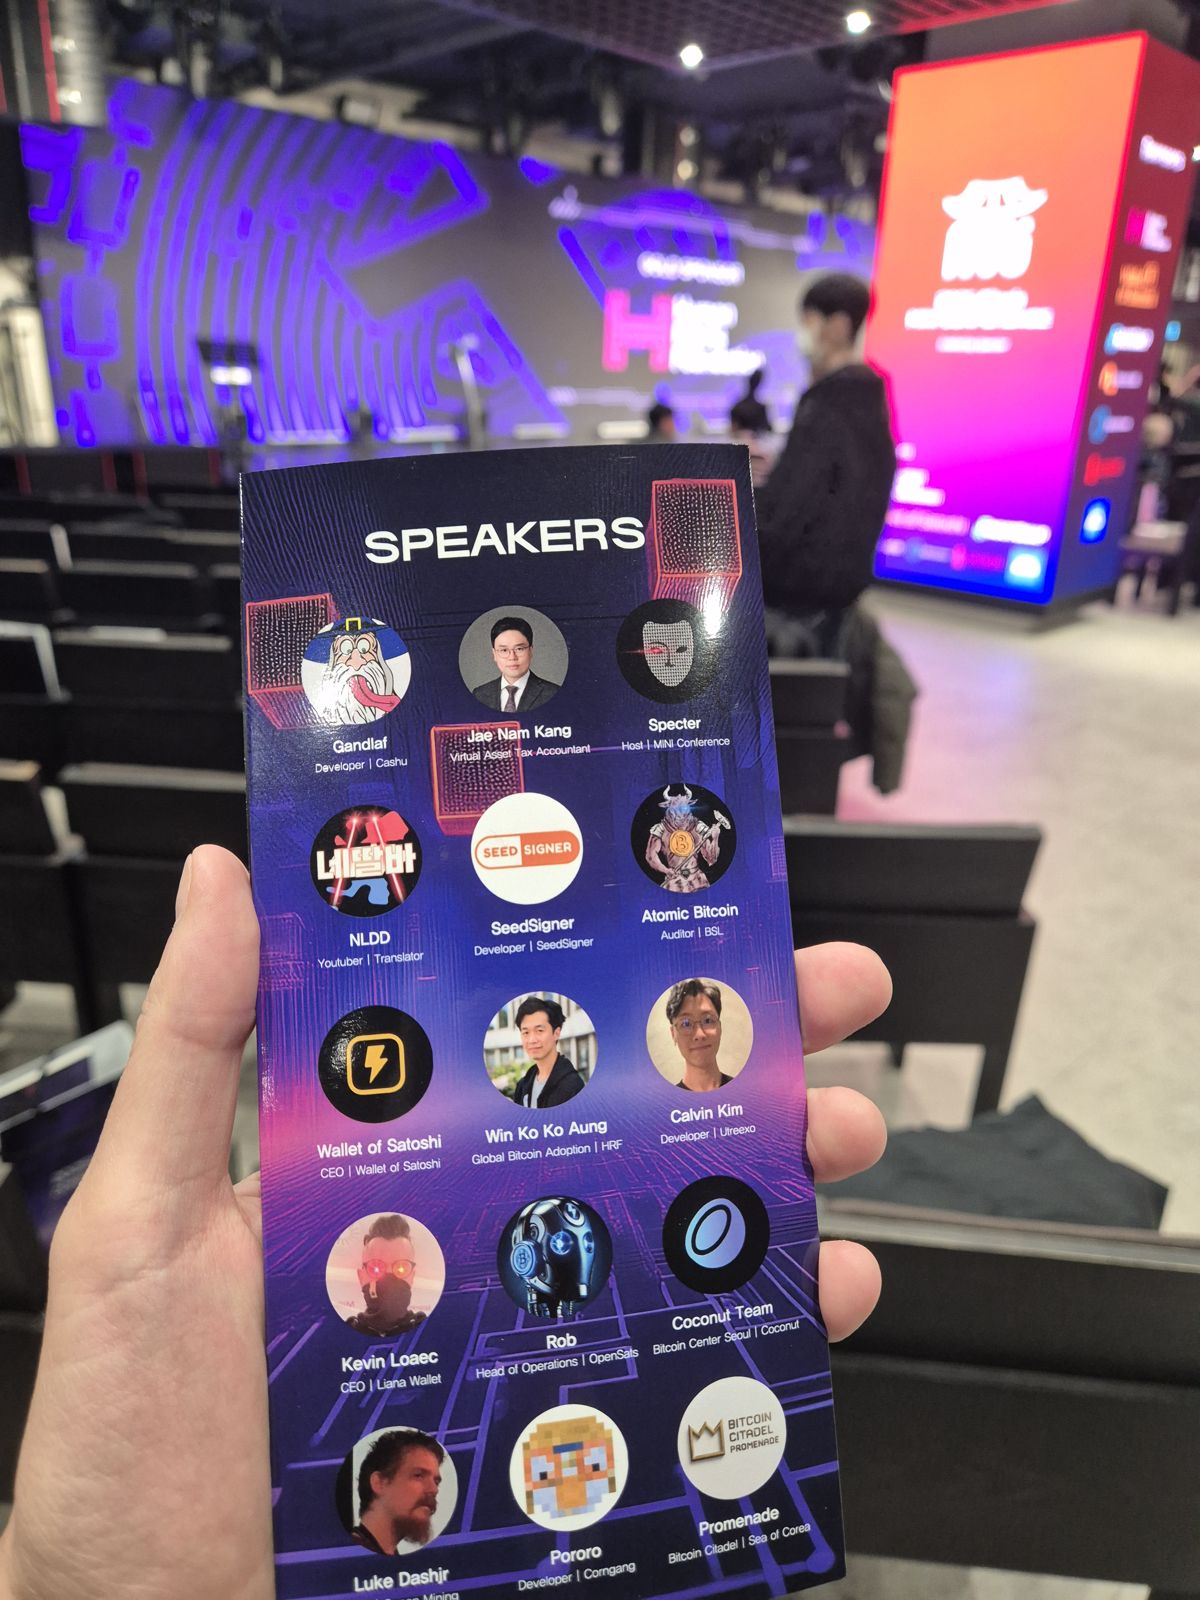
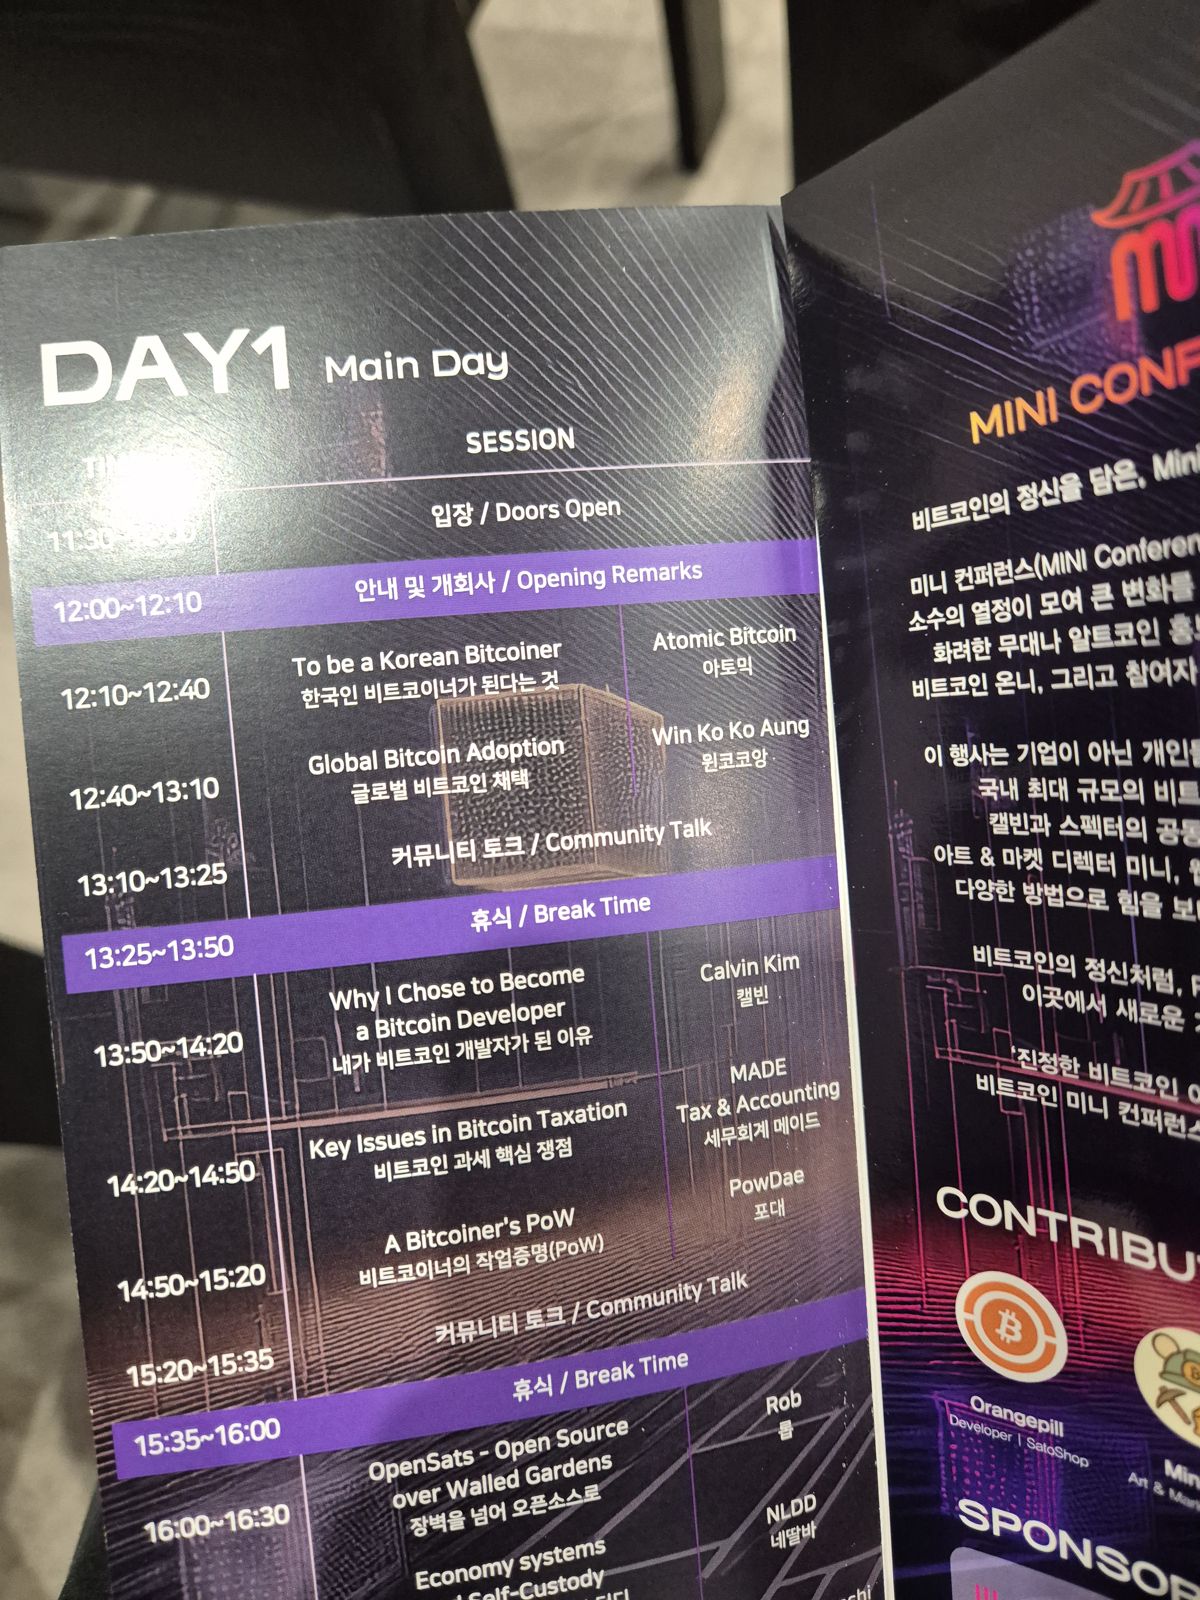
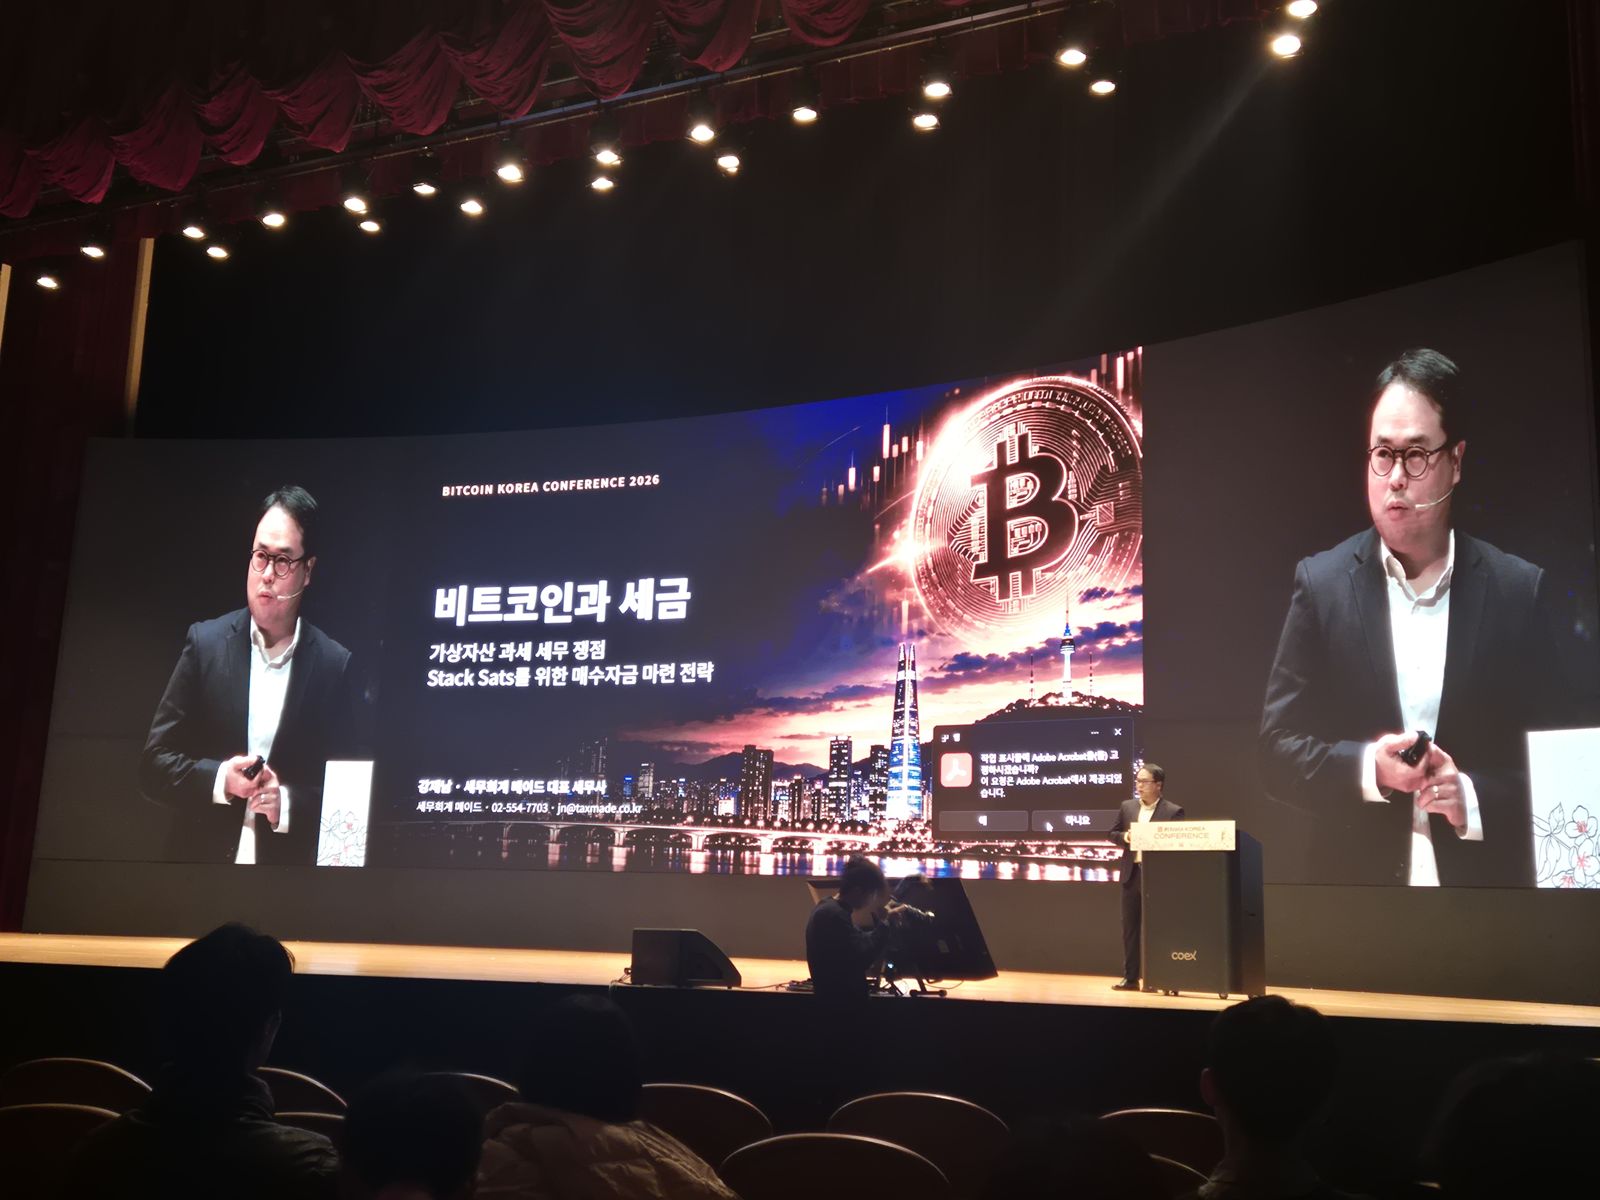
2025년 11월 29일(토) 서울 마곡 NSP홀에서 열린 비트코인 미니 컨퍼런스(Bitcoin Mini Conference)에서 세무회계 메이드 강재남 세무사가 발표를 맡았습니다. 스펙터(Specter)와 캘빈(Calvin Kim)이 공동 주관한 이 행사에는 400여 명이 참가했고, 강 세무사는 첫날 메인 세션의 오후 2시 20분부터 30분 동안 "비트코인 과세 핵심 쟁점"을 발표했습니다.
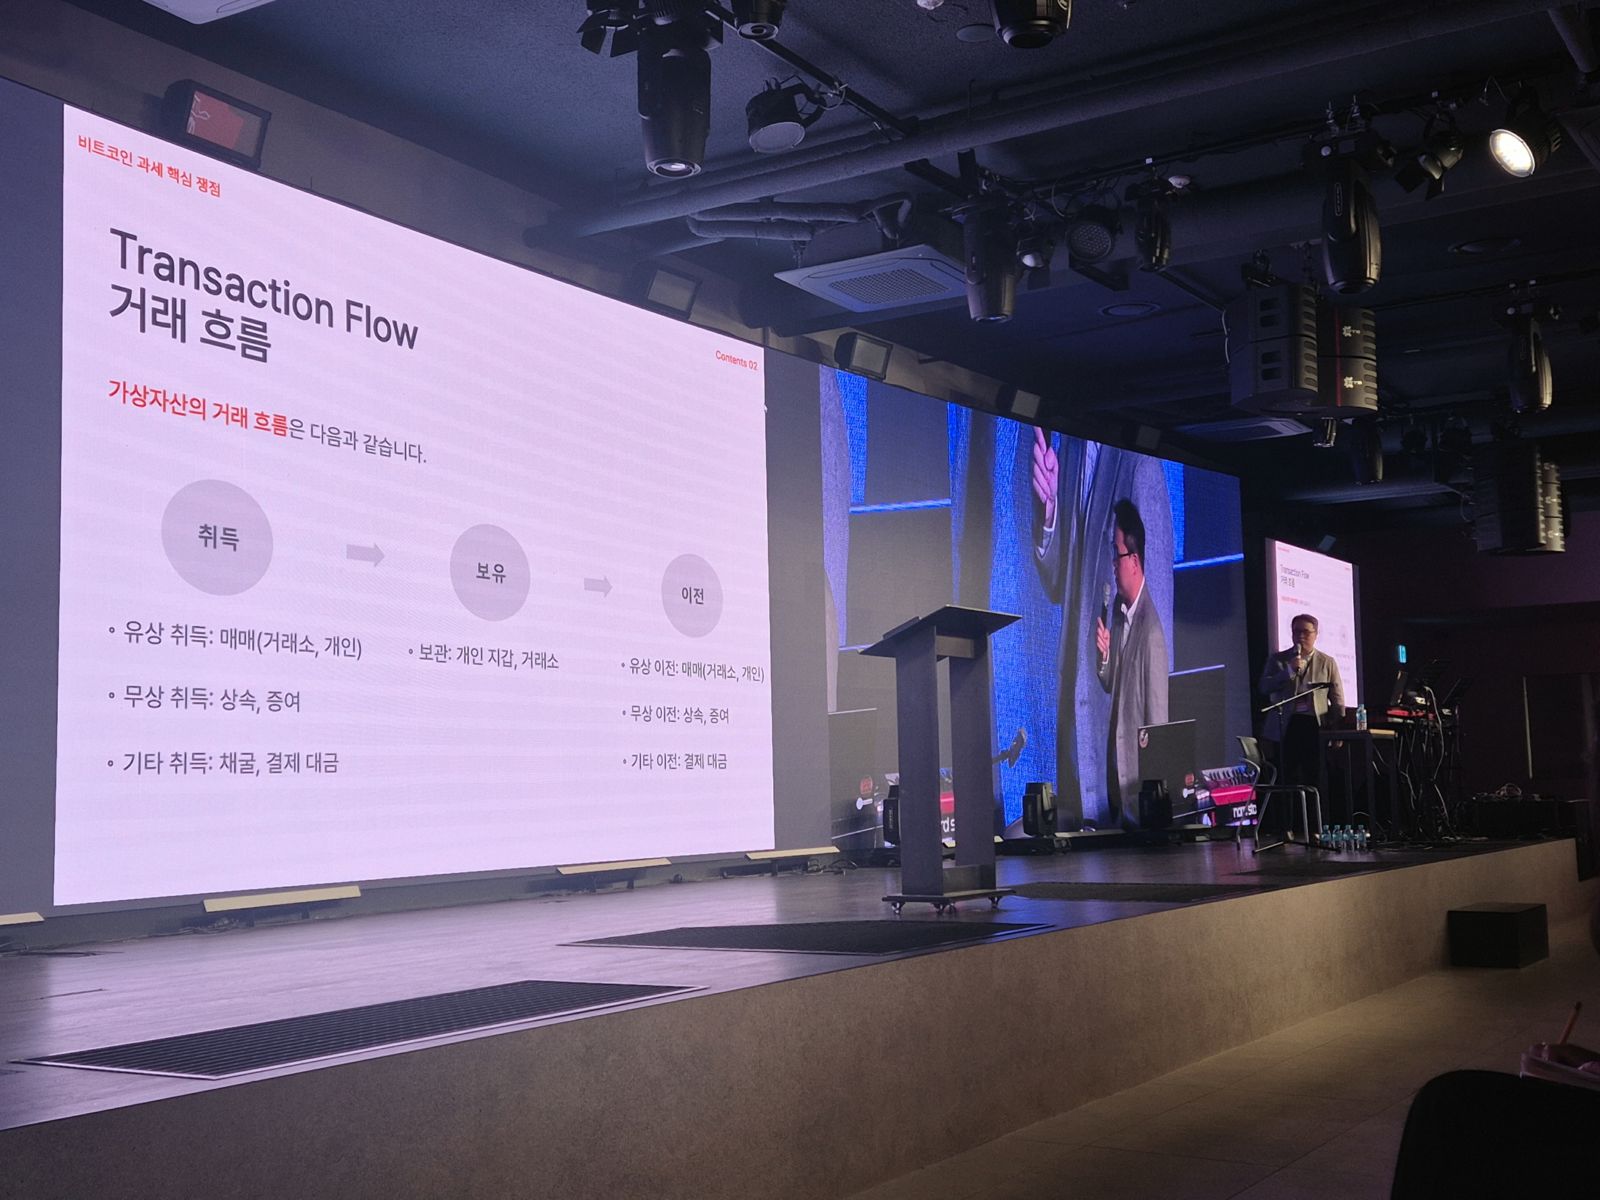
발표는 가상자산의 거래 흐름에서 시작했습니다. 취득, 보유, 이전의 세 단계로 나누어, 거래소에서 사는 것뿐 아니라 상속이나 증여로 받거나 채굴하거나 대금으로 받는 것도 취득에 해당하고, 파는 것뿐 아니라 물려주거나 결제에 쓰는 것도 이전에 해당한다고 설명했습니다. 단계마다 적용되는 세금이 다르기 때문입니다.
다음은 해외금융계좌 신고였습니다. 해외 거래소에 보관한 가상자산도 신고 대상에 포함되며, 한 해 매월 말일 중 하루라도 해외 계좌 잔액 합계가 5억원을 넘으면 다음 해 6월에 신고해야 합니다. 예금, 주식, 비트코인 세 계좌의 월말 잔액 예시로 어느 시점에 신고 의무가 생기는지 보여 드렸습니다.
실무에서 문의가 많은 두 가지도 다뤘습니다. 해외에 오래 머무는 경우 거주자인지 비거주자인지에 따라 신고 의무가 달라지며, 이는 국내 가족과 자산, 직업 같은 생활 관계의 객관적 사실로 판단한다는 판례와 예규를 소개했습니다. 또 본인이 개인키를 관리하는 비수탁형 지갑이나 하드웨어 지갑에 보관한 비트코인은 해외금융계좌 신고 대상이 아니라는 국세청 해석을 설명했습니다.
이어 당시 2027년 시행을 앞두고 있던 가상자산 소득 과세를 여섯 가지 계산 예시로 설명했습니다. 한 번 사서 판 경우, 여러 번 나누어 산 경우의 평균 단가, 손실이 난 경우, 손실과 이익이 다른 해에 생긴 경우, 취득가액을 알 수 없는 경우입니다. 한 해에 난 손실은 다음 해 이익에서 뺄 수 없다는 점과, 매수 기록이 없을 때 적용되는 의제취득가액이 주요 내용이었습니다.
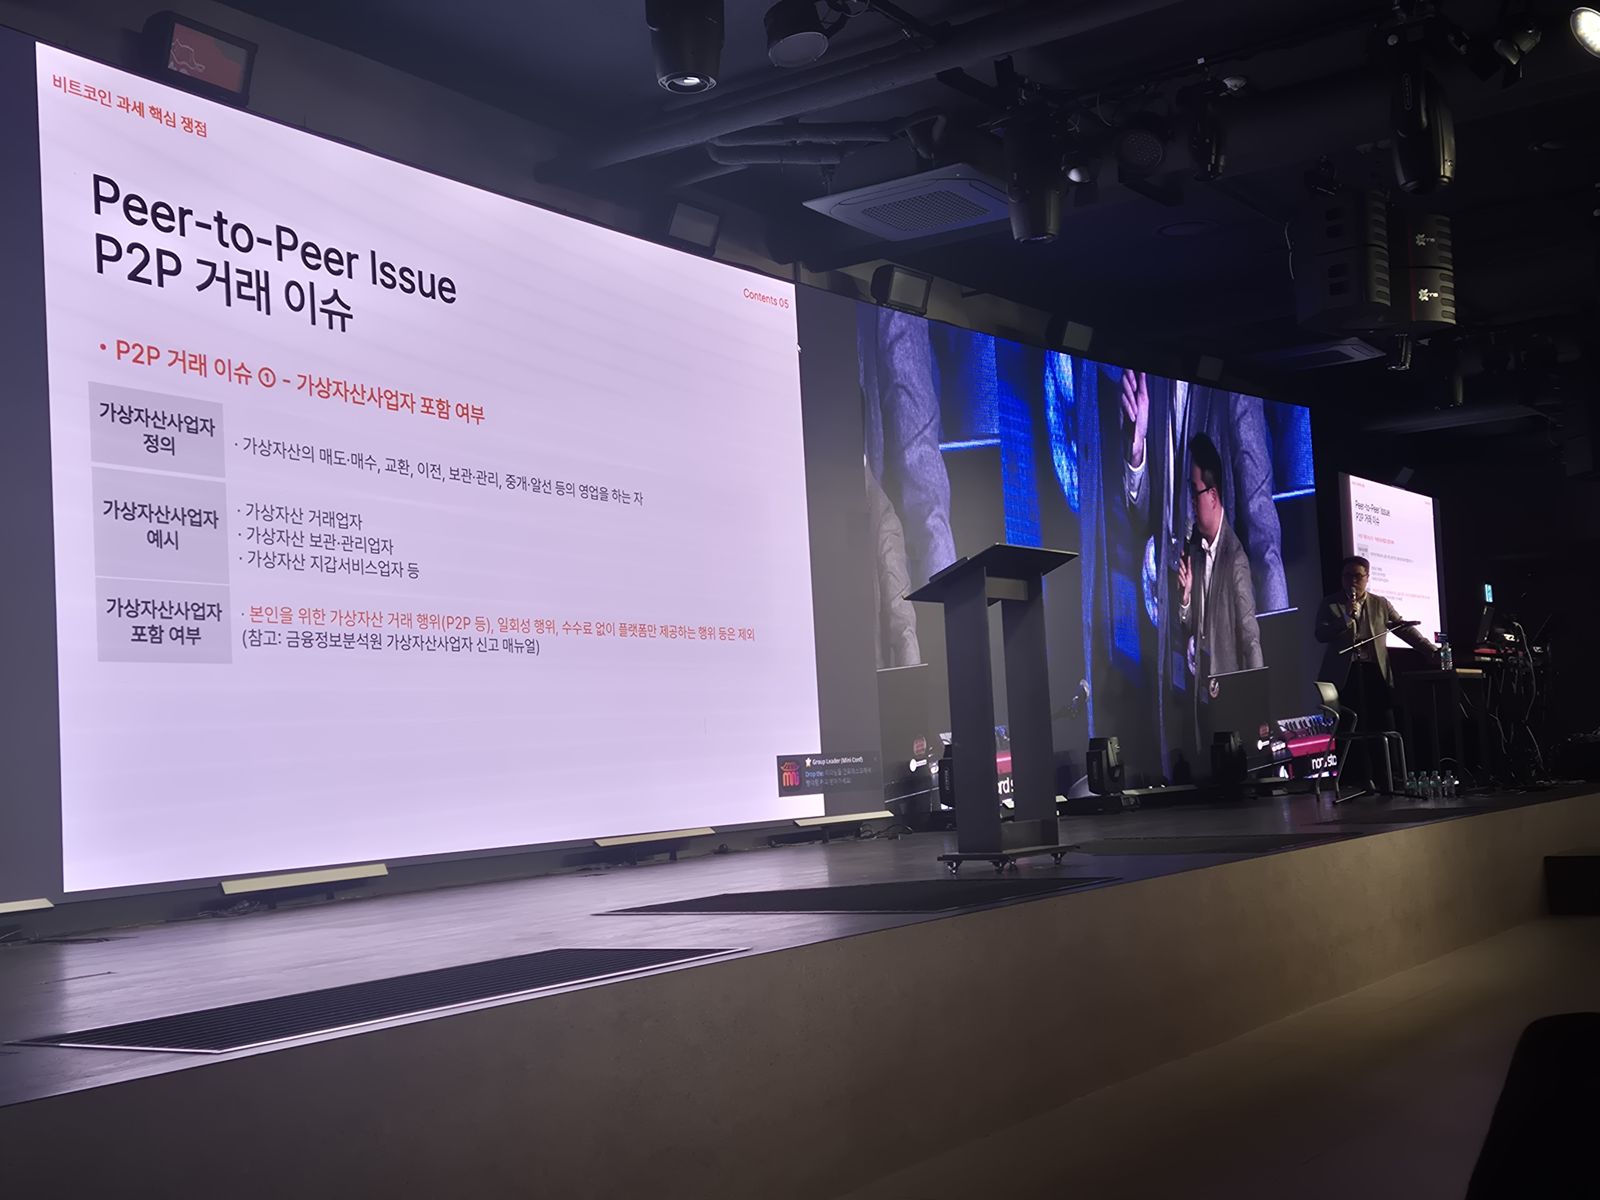
마지막은 P2P 거래였습니다. 본인을 위해 사고파는 개인 간 거래나 일회성 거래는 가상자산사업자 신고 대상이 아니라는 금융정보분석원 기준을 먼저 정리했습니다. 이어 비트코인으로 결제를 받는 매장에서 2만원어치 물건을 사는 예시를 들어, 매장에는 부가가치세 과세 거래가 되고 비트코인을 낸 소비자에게는 양도가 될 수 있다고 설명했습니다.